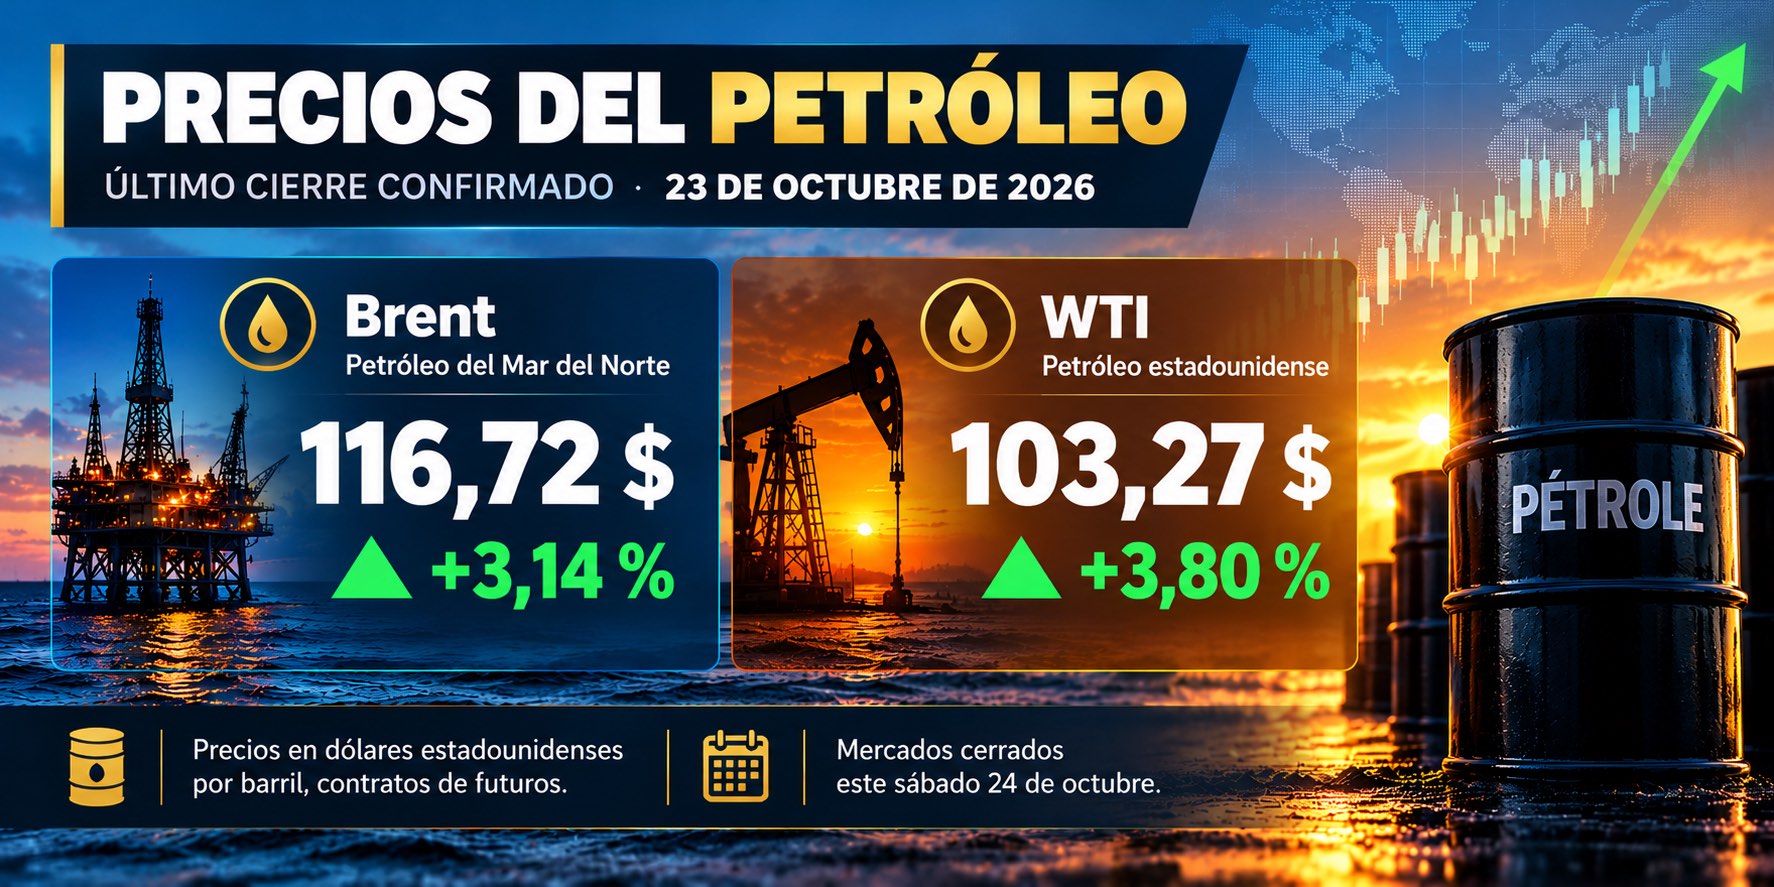
Los mercados internacionales del petróleo se encaminan hacia la última semana de octubre de 2026 en un contexto marcado por la escalada de las tensiones geopolíticas y la persistente preocupación por la seguridad del suministro energético. Al cierre de la sesión del viernes 23 de octubre, el crudo Brent se situó en 116,72 dólares por barril, mientras que el West Texas Intermediate (WTI) estadounidense alcanzó los 103,27 dólares.
Este fuerte repunte refleja el renovado peso de los riesgos de suministro en Oriente Medio sobre los precios internacionales de la energía y reaviva las inquietudes relacionadas con la inflación, los costes del transporte y el crecimiento económico mundial. Para la semana del 26 al 30 de octubre, se prevé que los mercados mantengan una elevada volatilidad, mientras los inversores siguen de cerca la evolución de la situación regional y las perspectivas de la oferta y la demanda mundial de petróleo.
Los mercados petroleros internacionales cerraron la semana con un importante incremento de las cotizaciones. El viernes 23 de octubre, el Brent ganó 3,55 dólares hasta alcanzar los 116,72 dólares por barril, registrando uno de sus niveles de cierre más elevados de los últimos meses. Por su parte, el crudo estadounidense West Texas Intermediate avanzó 3,80 dólares y se situó en 103,27 dólares por barril.
En el conjunto de la semana, ambos referentes acumularon ganancias aproximadas del 6 % para el Brent y del 2,3 % para el WTI, lo que confirma el renovado impacto de la prima de riesgo geopolítico sobre la formación de los precios energéticos internacionales.
Esta evolución se produce en un contexto de creciente tensión en Oriente Medio, especialmente por las preocupaciones relacionadas con la seguridad de las infraestructuras petroleras y la continuidad de las rutas de exportación de crudo hacia los principales mercados consumidores.
Los riesgos que afectan a las instalaciones energéticas de la región del Golfo siguen generando inquietud entre los operadores, dada la importancia estratégica de esta zona para el abastecimiento de petróleo y gas natural a las grandes economías mundiales.
El estrecho de Ormuz continúa siendo uno de los puntos más sensibles del sistema energético internacional, al constituir una vía fundamental para el comercio mundial de petróleo. Cualquier interrupción prolongada del tráfico marítimo podría elevar los costes de transporte y seguros, retrasar las entregas e intensificar las presiones alcistas sobre los precios.
Los desequilibrios de la oferta mundial mantienen la presión sobre las cotizaciones
Las recientes subidas coinciden con la persistente fragilidad del equilibrio entre la producción y el consumo mundial de petróleo, a pesar de los esfuerzos destinados a estabilizar el suministro.
Según las estimaciones de octubre de 2026 de la Agencia Internacional de la Energía, la oferta mundial de petróleo alcanzó aproximadamente 102,3 millones de barriles diarios en septiembre, tras registrar un incremento mensual cercano a 2,5 millones de barriles diarios.
Sin embargo, esta recuperación sigue expuesta a los acontecimientos geopolíticos y a posibles interrupciones que afecten a las instalaciones de producción y a las infraestructuras de exportación.
La agencia prevé que la producción mundial media alcance aproximadamente 100,7 millones de barriles diarios durante 2026, lo que representaría una disminución de 5,8 millones de barriles diarios respecto al año anterior.
Paralelamente, se estima que la demanda mundial retroceda alrededor de 2,6 millones de barriles diarios, hasta situarse en unos 102,4 millones de barriles al día, como consecuencia del encarecimiento de la energía y de la desaceleración de determinadas actividades económicas.
A pesar de la moderación de la demanda, las restricciones persistentes sobre el suministro podrían mantener al mercado en una situación de déficit durante el resto del año, favoreciendo la continuidad de las presiones alcistas sobre los precios del crudo.
Las existencias petroleras constituyen otro factor determinante para la evolución de las cotizaciones. Las estimaciones indican que los inventarios mundiales observados disminuyeron aproximadamente 509 millones de barriles entre finales de febrero y finales de septiembre de 2026.
Esta reducción limita la capacidad de los mercados para absorber perturbaciones inesperadas, especialmente en caso de nuevas interrupciones en importantes instalaciones productivas o rutas comerciales estratégicas.
Perspectivas del 26 al 30 de octubre: tres escenarios posibles para el barril
Durante la próxima semana, los inversores centrarán su atención en la evolución de la seguridad en Oriente Medio, los volúmenes de exportación de los principales países productores y los indicadores económicos previstos en Estados Unidos y China.
El primer escenario contempla una continuación de la subida de los precios si se intensifican las tensiones regionales o se producen nuevas interrupciones del suministro. En estas circunstancias, el Brent podría superar su último nivel de cierre de 116,72 dólares por barril.
El segundo escenario apunta hacia una relativa estabilización de las cotizaciones si no se registran nuevas perturbaciones importantes. No obstante, la volatilidad podría mantenerse elevada debido a la incertidumbre que sigue condicionando el comportamiento de los mercados.
El tercer escenario contempla una posible corrección bajista si aparecen señales creíbles de distensión geopolítica y mejora la circulación del petróleo, permitiendo una reducción de la prima de riesgo incorporada a los precios.
Las decisiones de producción de la OPEP+ seguirán desempeñando un papel importante en las expectativas de los inversores, especialmente después de la decisión de mantener los niveles de producción previstos para noviembre, a la espera de la próxima reunión de la alianza a comienzos de ese mes.
Marruecos afronta una presión creciente sobre su factura energética y el poder adquisitivo
Para Marruecos, que continúa dependiendo en gran medida de las importaciones de productos petrolíferos, la persistencia de precios elevados representa un desafío económico directo debido a sus posibles repercusiones sobre la balanza comercial, los costes de producción y la inflación interna.
Cualquier incremento sostenido de los precios internacionales del petróleo podría elevar la factura de las importaciones energéticas, aumentar las necesidades de divisas y generar presiones adicionales sobre las cuentas exteriores del país.
Estos efectos resultan especialmente relevantes para el transporte por carretera, la logística, la agricultura, la pesca y la industria manufacturera, sectores en los que los combustibles constituyen un componente esencial de los costes operativos y productivos.
El encarecimiento de los carburantes también puede trasladarse progresivamente a los precios de bienes y servicios mediante el aumento de los costes de transporte de materias primas y productos terminados.
Las empresas marroquíes se enfrentan, por tanto, a una disyuntiva compleja: absorber una parte del incremento de los costes, reduciendo sus márgenes de beneficio, o trasladarlo a los consumidores, con el riesgo de debilitar la demanda interna.
Esta evolución adquiere especial importancia en el contexto del proyecto de Ley de Finanzas de Marruecos para 2027, que pretende reforzar el poder adquisitivo de los hogares mediante reformas fiscales y medidas de apoyo a los ingresos.
La persistencia de precios energéticos elevados podría neutralizar parcialmente los beneficios esperados de la reducción del impuesto sobre la renta si se traduce en mayores costes de transporte, productos de consumo y servicios esenciales.
Sin embargo, el impacto real sobre el mercado marroquí dependerá de diversos factores, entre ellos la evolución de los precios internacionales de los productos petrolíferos refinados, el tipo de cambio entre el dólar estadounidense y el dírham marroquí, los márgenes de distribución y el tiempo necesario para que las variaciones internacionales se transmitan a los precios nacionales.
La seguridad energética y la competitividad económica se convierten en prioridades estratégicas
Estos acontecimientos vuelven a situar la seguridad energética en el centro del debate sobre la estabilidad económica y la competitividad industrial.
Las fuertes fluctuaciones de los mercados internacionales ponen de relieve la importancia de diversificar las fuentes de abastecimiento energético, ampliar la capacidad de producción de energías renovables y mejorar la eficiencia energética en los sectores productivos.
También subrayan la necesidad de fortalecer la capacidad de Marruecos para afrontar perturbaciones externas mediante la modernización de sus infraestructuras energéticas y una gestión más eficaz de los riesgos asociados a las importaciones.
Estas prioridades adquieren una relevancia creciente en un momento en que Marruecos busca ampliar su base industrial y atraer nuevas inversiones en sectores como la automoción, la aeronáutica, la industria agroalimentaria y los servicios logísticos.
La estabilidad de los costes energéticos constituye un factor decisivo para las decisiones de inversión, especialmente en las industrias de elevado consumo energético y en las empresas integradas en las cadenas internacionales de suministro.
Un final de octubre decisivo para los mercados petroleros mundiales
Las perspectivas de los precios del petróleo durante los próximos días siguen rodeadas de una elevada incertidumbre, como consecuencia de la interacción entre los riesgos geopolíticos y las variables económicas y financieras.
En sus previsiones publicadas a comienzos de octubre, la Administración de Información Energética de Estados Unidos estimaba que el Brent registraría un precio medio aproximado de 105 dólares por barril durante el último trimestre de 2026.
Sin embargo, los recientes incrementos demuestran la sensibilidad del mercado ante cualquier acontecimiento capaz de afectar al suministro y ponen de manifiesto que las previsiones pueden revisarse en función de la evolución de las circunstancias.
La semana del 26 al 30 de octubre representará, por tanto, una nueva prueba para la capacidad de los mercados de recuperar el equilibrio, mientras se espera una mayor claridad sobre las tensiones regionales, los niveles de producción y la evolución de la demanda mundial.
Con el Brent situado en 116,72 dólares por barril, el petróleo vuelve a convertirse en uno de los principales factores de riesgo para la economía mundial. Para Marruecos, las consecuencias van mucho más allá del precio de los carburantes, ya que afectan directamente a la competitividad industrial, la inflación, los equilibrios comerciales y el poder adquisitivo de los hogares. La persistencia de la inestabilidad en los mercados petroleros internacionales refuerza la necesidad de acelerar la transición energética y fortalecer la resiliencia de la economía nacional frente a las perturbaciones externas. En un entorno internacional cada vez más incierto, la seguridad energética se consolida como una condición fundamental para alcanzar un crecimiento económico sostenible.