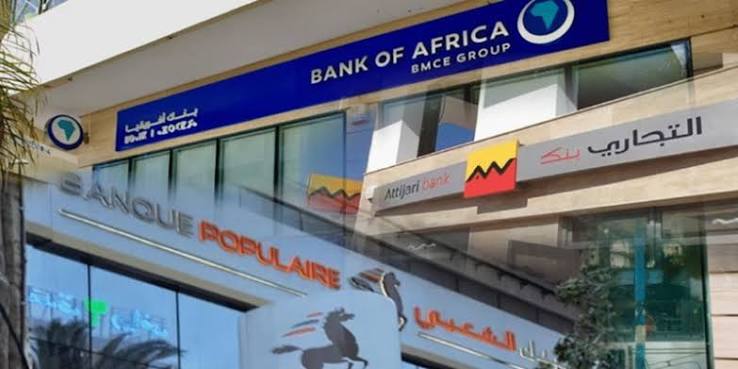
Aunque el tipo de interés oficial de Bank Al-Maghrib permanece establecido en el 2,25 %, el coste de la financiación bancaria registró un incremento durante el segundo trimestre de 2026. El tipo de interés medio aplicado a los préstamos pasó del 4,66 % al 4,81 %, lo que representa un aumento de 15 puntos básicos. Esta evolución reabre el debate sobre la transmisión de la política monetaria a las condiciones de financiación de empresas y hogares.
Los datos publicados por el Banco Central de Marruecos reflejan una evolución desigual del mercado crediticio. A pesar de la estabilidad del tipo de referencia, las condiciones financieras aplicadas por las entidades bancarias experimentaron un ligero endurecimiento durante el segundo trimestre del año.
Según las estadísticas oficiales, el tipo de interés medio de los préstamos alcanzó el 4,81 %, frente al 4,66 % del trimestre anterior. Este incremento se produce en un contexto de demanda sostenida de financiación, especialmente por parte de las empresas que desarrollan proyectos de inversión y ampliación de sus capacidades productivas.
La evolución de los tipos bancarios depende de diversos factores, entre ellos el coste de captación de recursos, la estructura de los depósitos, la competencia entre entidades y la evaluación del riesgo asociado a los prestatarios.
Para las empresas industriales, incluso un aumento moderado del coste de financiación puede afectar a la rentabilidad de las inversiones, especialmente en sectores que requieren maquinaria costosa, importantes recursos financieros y ciclos de producción relativamente prolongados.
Las pequeñas y medianas empresas son particularmente sensibles a estas variaciones, debido a su menor capacidad de negociación frente a los bancos, en comparación con las grandes compañías que disponen de mayores garantías y una situación financiera generalmente más sólida.
En el mercado inmobiliario, las condiciones de financiación también presentan diferencias según el perfil de los prestatarios, la duración de los préstamos y las garantías aportadas. Aunque algunas ofertas hipotecarias disponibles en 2026 presentan tipos próximos al 4 %, el coste total del crédito puede resultar considerablemente superior una vez incorporados los seguros, las comisiones y otros gastos asociados.
Para las entidades bancarias, el principal desafío consiste en mantener un equilibrio entre la rentabilidad de las operaciones crediticias, la gestión de los riesgos y la necesidad de acompañar la financiación de la economía nacional.
El fortalecimiento de la competencia bancaria, el desarrollo de soluciones financieras digitales y la mejora de los mecanismos de garantía podrían contribuir a facilitar el acceso al crédito y ofrecer condiciones más favorables a las empresas.
A medio plazo, la competitividad industrial de Marruecos dependerá también de la disponibilidad de recursos financieros adaptados a las necesidades de inversión productiva, modernización de equipos y transformación tecnológica, especialmente para las empresas que buscan ampliar sus actividades y consolidar su presencia internacional.
En este contexto, el coste del crédito continúa siendo un factor determinante para las perspectivas de crecimiento económico, la creación de empleo y la modernización del tejido empresarial marroquí, convirtiendo la mejora de las condiciones de financiación en una prioridad estratégica para el desarrollo nacional.