
Marruecos está tomando una clara ventaja en la batalla automovilística del Magreb. Con 559.645 vehículos producidos en 2024, más de 250.000 empleos directos en el sector, una facturación cercana a 196.000 millones de dírhams y una capacidad industrial llamada a superar el millón de vehículos a medio plazo, el Reino se consolida actualmente como la principal plataforma exportadora de automóviles del norte de África. Detrás de Marruecos, Egipto cuenta con el mayor mercado interno, Túnez con un potente ecosistema de componentes y Argelia con un potencial industrial todavía en construcción.
Marruecos cambia de escala
La primera diferencia está en los volúmenes. Según la Organización Internacional de Constructores de Automóviles (OICA), Marruecos produjo 559.645 vehículos en 2024, frente a 535.825 en 2023, lo que supone un aumento del 4,4 %. La producción comprendió 524.467 turismos y 35.178 vehículos comerciales.
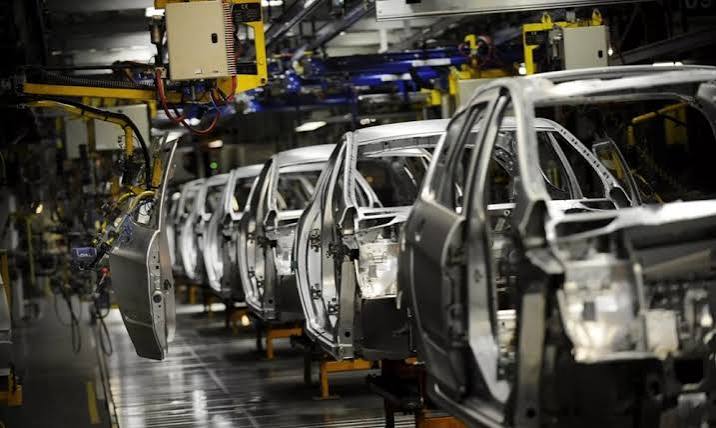
El Reino representa así cerca de la mitad de la producción automovilística africana, excluida Sudáfrica, y domina ampliamente la producción de turismos en el continente. Esta dinámica se apoya principalmente en dos grandes polos industriales: Renault en Tánger y Casablanca y Stellantis en Kenitra.
En 2024, Renault produjo 413.614 vehículos en Marruecos, un récord histórico, de los cuales 312.381 fueron fabricados en Tánger y 101.233 en Casablanca. Alrededor del 90 % de esta producción se destina a la exportación. La planta de Renault en Tánger fabrica, entre otros modelos, el Dacia Sandero, Dacia Jogger y Renault Express, y contaba con 6.230 empleados en junio de 2026.
Stellantis acelera en Kenitra
El segundo motor del dispositivo industrial marroquí es Stellantis. La ampliación anunciada en 2022 representaba más de 3.000 millones de dírhams, con 2.000 empleos adicionales y una capacidad inicialmente prevista de 450.000 vehículos al año.
El grupo también anunció más de 300 millones de euros de inversión para duplicar la capacidad del sitio e introducir una nueva plataforma de vehículos.
La transformación de Kenitra ya no se limita al ensamblaje. La capacidad de producción de motores alcanza 350.000 unidades anuales, mientras que la producción de vehículos de micromovilidad Citroën Ami, Opel Rocks-e y Fiat Topolino pasó de 20.000 a 70.000 unidades anuales desde enero de 2025.
Marruecos está construyendo progresivamente una cadena industrial que va desde los componentes hasta los motores, y desde los vehículos térmicos hasta los híbridos y eléctricos.
Más de 250.000 empleos directos
La verdadera ventaja marroquí también se mide en términos de empleo. El Ministerio de Industria estima en más de 250.000 los empleos directos generados por la industria automovilística, que registra una facturación cercana a 196.000 millones de dírhams.
El sector se ha convertido en el principal sector exportador del Reino. La región Casablanca-Settat concentra por sí sola alrededor de 250 empresas automovilísticas y 220.000 empleos, mientras que ocho ecosistemas industriales estructuran la cadena de valor nacional.
El tejido incluye fabricantes de automóviles, proveedores de componentes, fabricantes de mazos de cables, cables, asientos, sistemas electrónicos, plásticos, piezas metálicas, neumáticos, vidrio, logística e ingeniería.
Una integración industrial cada vez más profunda
Aquí se encuentra probablemente la principal ventaja estratégica de Marruecos. El país ya no busca únicamente atraer plantas de ensamblaje: busca localizar progresivamente la cadena de valor.
En Renault, la tasa de abastecimiento local alcanzó el 65,5 %, con 88 socios locales frente a solo 26 en 2016. El grupo aspira a alcanzar el 80 % en 2030.
Esta densificación permite a Marruecos retener una mayor parte del valor añadido y reducir progresivamente su dependencia de los componentes importados.
Argelia vuelve a la carrera
Argelia dispone, sin embargo, de un activo considerable: su enorme mercado interno y una base industrial potencialmente importante. Pero el país parte de un nivel mucho más bajo en materia de producción automovilística.
Tras el colapso del ensamblaje durante el periodo 2020-2022, la reactivación se aceleró con Fiat.
Stellantis invirtió inicialmente más de 200 millones de euros en la planta de Fiat de Tafraoui, cerca de Orán. La producción pasó de 17.000 vehículos en 2024 a 53.000 en 2025. La planta aspira a producir 90.000 vehículos en 2026 y posteriormente 135.000 unidades anuales en 2028. La inversión adicional deberá generar más de 1.000 empleos directos e indirectos.
Fiat, primera locomotora industrial argelina
El proyecto argelino contempla varios modelos Fiat, especialmente el 500, Doblò y Grande Panda, con un aumento progresivo del ensamblaje CKD, incluyendo estampación, soldadura y pintura.
El proyecto inicial contemplaba 2.000 empleos directos en 2026 y más de 1.600 empleos indirectos entre los proveedores.
La tasa de integración local debía superar el 35 % en 2026. Paralelamente, Argelia busca incorporar a Chery a la producción local y desarrollar una red nacional de subcontratistas. El Ministerio de Industria confirmó en 2025 la firma de acuerdos entre Chery Argelia y varias empresas argelinas de componentes y subcontratación.
Pero la brecha con Marruecos sigue siendo considerable
La comparación de las capacidades industriales muestra una diferencia clara. La planta de Fiat de Tafraoui aspira a alcanzar 135.000 vehículos anuales en 2028. Marruecos ya cuenta con varios centros industriales y registró una producción nacional de 559.645 vehículos en 2024.
La región Casablanca-Settat anuncia incluso una capacidad industrial que podría alcanzar 2 millones de vehículos al año de aquí a 2030.
Argelia posee, por tanto, un importante potencial de recuperación, pero todavía debe construir una red densa de proveedores, aumentar la integración local y transformar sus capacidades de ensamblaje en un verdadero ecosistema industrial.
Egipto apuesta por su enorme mercado
Egipto representa un caso diferente. Con más de 100 millones de habitantes, el país posee, con diferencia, el mayor mercado interno de los cuatro países. Su industria automovilística busca, por tanto, combinar mercado doméstico, sustitución de importaciones, localización y exportación.
La OICA contabilizó 36.640 vehículos producidos en Egipto en 2024, de los cuales 9.970 fueron turismos y 26.670 vehículos comerciales. El nivel de producción sigue siendo muy inferior al de Marruecos, pero la profundidad del mercado egipcio ofrece un potencial de crecimiento mucho mayor.
Una nueva estrategia automovilística egipcia
Egipto ha puesto en marcha el National Automotive Industry Development Program, destinado a apoyar el ensamblaje, la fabricación de componentes, la integración local y las exportaciones.
El programa contempla un aumento de los objetivos de contenido local hasta el 60 % en 2032.
Al menos 12 fabricantes internacionales participan en el ecosistema egipcio, entre ellos General Motors, Nissan, Toyota y Stellantis, además de varios fabricantes chinos. El Estado también busca posicionar al país en el ámbito de los vehículos eléctricos y los componentes de nueva generación.
Las inversiones industriales se aceleran
Egipto se beneficia de una nueva ola de inversiones. Yazaki anunció en 2024 una inversión de 30 millones de euros para una planta de mazos de cables eléctricos en Fayum, con más de 3.000 empleos directos e indirectos y una producción destinada íntegramente a la exportación, por un valor anual anunciado de 100 millones de euros.
Por su parte, Nissan Egypt indicó en 2025 que ya había invertido 276 millones de dólares en el país y que quería continuar su expansión.
La Organización Árabe para la Industrialización también produce el Citroën C4X, con una tasa de integración local anunciada del 45 %, para unas 7.000 unidades anuales durante cuatro años.
Asimismo, un nuevo modelo de Stellantis entrará en producción a partir de finales de 2026, con un objetivo acumulado anunciado de 240.000 vehículos.
Egipto posee un mercado que los demás no tienen
La fuerza egipcia reside, por tanto, en la combinación de mercado interno + localización industrial. En 2025, las ventas de automóviles se dispararon hasta 173.763 vehículos, frente a 102.249 en 2024, lo que supone un crecimiento cercano al 70 %. Los turismos alcanzaron 133.973 unidades.
Nissan lideró el mercado con el 19,2 % de las ventas, por delante de Chery-Ghabbour, con el 13,9 %, y MG, con el 12,4 %.
Egipto dispone, por tanto, de una profundidad comercial capaz de atraer a nuevos fabricantes.
Túnez: el gigante de los componentes
Túnez representa el tercer modelo. No compite con Marruecos en volumen de vehículos ensamblados, pero dispone de un ecosistema excepcionalmente denso de componentes automovilísticos.
La Tunisia Investment Authority contabiliza más de 80.000 empleos en el sector automovilístico, alrededor del 4 % del PIB y más de 1.500 millones de euros de exportaciones automovilísticas en 2023.
Las actividades abarcan mazos eléctricos, cables, componentes electrónicos, plásticos, asientos, chasis, carrocería, motores, piezas de recambio, ingeniería y desarrollo.
La TIA también señala la existencia de 47 escuelas de ingeniería, 25 institutos tecnológicos y más de 60 centros de formación profesional vinculados al ecosistema.
Una fuerte especialización exportadora
Túnez es especialmente competitivo en componentes eléctricos y electrónicos. El país acoge grupos internacionales como COFICAB, Leoni, Visteon y Zodiac Automotive, además de numerosos proveedores europeos.
Leoni constituye un caso emblemático, con varios centros y alrededor de 16.500 empleados en Túnez. Por su parte, COFICAB cuenta con una fuerte posición mundial en cables automovilísticos y desarrolla en Túnez capacidades de investigación y desarrollo.
Túnez es, por tanto, menos una plataforma de producción de vehículos completos que una plataforma industrial de componentes destinada a las cadenas automovilísticas europeas.
Nuevas inversiones en Túnez
La dinámica sigue siendo fuerte. Visteon inauguró en 2024 una nueva unidad industrial en Borj Cedria, con una inversión cercana a 50 millones de dólares, más de 400 empleos adicionales desde 2024 y un potencial anunciado de 1.000 empleos directos y 3.500 indirectos de aquí a 2028.
Otro proyecto implantado en Bizerta prevé una inversión global de 300 millones de dinares y más de 3.000 empleos de aquí a 2028.
En 2025, la Asociación Tunecina de Fabricantes de Componentes Automovilísticos indicaba más de 280 empresas activas en la fabricación de automóviles y componentes, más de 120.000 empleos y alrededor de 3.900 millones de euros de exportaciones.
Cuatro modelos industriales diferentes
La comparación revela cuatro estrategias. Marruecos se ha convertido en una plataforma integrada de producción y exportación de vehículos. Argelia reconstruye progresivamente su industria automovilística alrededor de Fiat, Chery y nuevos proveedores locales. Egipto apuesta por su enorme mercado interno para atraer a los fabricantes y desarrollar la localización. Túnez destaca en componentes, mazos eléctricos, electrónica y equipamientos exportados a Europa.
Marcas y modelos: mercados muy diferentes
En Marruecos, Dacia y Renault dominan ampliamente las ventas, con una fuerte presencia de Peugeot, Hyundai, Volkswagen, Opel, Citroën, Toyota y Fiat. En 2025, Dacia superó las 47.000 unidades vendidas, mientras Renault alcanzó aproximadamente 41.000 unidades, según datos de AIVAM recogidos por la prensa especializada.
Peugeot alcanzó por su parte 16.372 ventas en 2025, mientras Opel registró 8.967 unidades.
En Argelia, Fiat constituye actualmente la principal marca industrial producida localmente, con una gama que incluye principalmente el 500, Doblò y Grande Panda, mientras Chery prepara su expansión industrial.
En Egipto, Nissan, Chery y MG figuran entre las marcas líderes del mercado en 2025, mientras Toyota, Hyundai, General Motors y Stellantis cuentan con importantes implantaciones o ambiciones industriales.
En Túnez, el mercado está comercialmente dominado por marcas como Kia, mientras el aparato industrial está más estructurado en torno a los proveedores que a los fabricantes de vehículos. Kia registró 7.038 matriculaciones de turismos en 2025 y reivindicó el liderazgo del mercado tunecino.
Marruecos gana la batalla de la exportación
Es finalmente en este terreno donde Marruecos toma ventaja. El Reino combina una mano de obra competitiva, infraestructuras industriales especializadas, dos fabricantes mundiales, una red de proveedores, zonas industriales dedicadas, Tanger Med, conexiones por carretera y ferrocarril y un acceso preferencial a varios mercados internacionales.
La producción de Renault se exporta a decenas de mercados, mientras Marruecos utiliza sus acuerdos comerciales con Europa, Estados Unidos, Turquía y varios mercados africanos como palanca industrial.
La estrategia consiste, por tanto, en producir en Marruecos para vender en el extranjero, y no únicamente en producir para el mercado nacional.
La verdadera ventaja: el ecosistema
La batalla automovilística ya no se gana únicamente con una fábrica. Se gana con proveedores, ingenieros, centros de investigación, logística, puertos, infraestructuras energéticas, formación profesional, capacidades exportadoras y proximidad a los grandes mercados.
Sobre esta arquitectura industrial, Marruecos posee hoy el ecosistema más completo de los cuatro países.
Argelia todavía debe densificar su red de proveedores. Egipto debe transformar la potencia de su mercado interno en una mayor capacidad exportadora. Túnez debe convertir su excelencia en componentes en un mayor valor añadido tecnológico.
Marruecos, por su parte, ya ha superado la etapa del ensamblaje para avanzar hacia una verdadera industria automovilística integrada.
Una ventaja que todavía no es definitiva
La ventaja marroquí no significa, sin embargo, que la competición haya terminado. Egipto dispone de un mercado interno incomparable y está atrayendo nuevas inversiones en el marco de su programa de localización.
Argelia posee recursos financieros, un mercado importante y está acelerando rápidamente con Fiat y Chery.
Túnez mantiene una experiencia excepcional en componentes, especialmente eléctricos y electrónicos.
La próxima batalla se librará, por tanto, en torno a los vehículos eléctricos, las baterías, el software automovilístico, la electrónica de potencia, los sistemas avanzados de asistencia al conductor ADAS, la inteligencia artificial integrada y los componentes de alto valor añadido.
Marruecos parte con una ventaja clara
A corto plazo, el mapa industrial aparece, sin embargo, relativamente claro. Con 559.645 vehículos producidos en 2024, más de 250.000 empleos directos, cerca de 196.000 millones de dírhams de facturación en el sector automovilístico, dos grandes polos de fabricantes, cientos de proveedores y una ambición de elevar la producción hasta varios cientos de miles y, potencialmente, más de un millón de vehículos, Marruecos posee actualmente la plataforma industrial más avanzada del Magreb.
Argelia acelera, pero sigue en fase de reconstrucción. Egipto posee el mayor potencial de mercado y una estrategia ofensiva de localización. Túnez mantiene un liderazgo regional en componentes.
Pero en la guerra por el posicionamiento para convertirse en el hub automovilístico del Magreb y en una plataforma automovilística africana y euro-mediterránea, Marruecos cuenta actualmente con la ventaja más clara: es el único de los cuatro países que reúne simultáneamente volumen industrial, producción de vehículos completos, integración local, ecosistema de proveedores, infraestructuras logísticas y una fuerte orientación hacia la exportación.