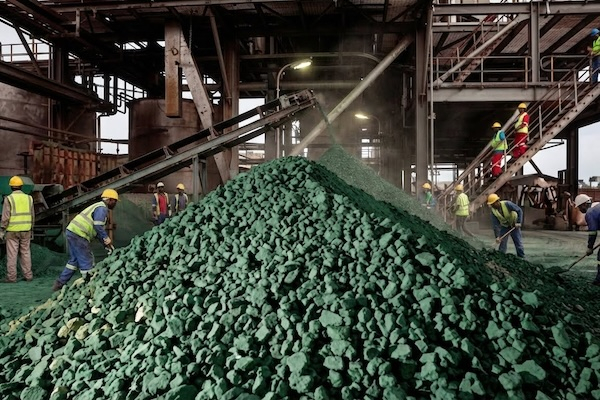
África posee una extraordinaria riqueza mineral y concentra alrededor del 30% de las reservas minerales mundiales, según estimaciones recientes, pero solo captura una parte limitada del valor generado por estos recursos. El cobre y el cobalto ilustran especialmente bien esta paradoja: el continente dispone de importantes reservas y desempeña un papel estratégico en la producción mundial, mientras gran parte de la transformación y de la creación de valor continúa realizándose fuera de África.
El continente alberga aproximadamente el 55% de las reservas mundiales de cobalto, mientras que sus reservas de cobre representan alrededor del 5,9% de las reservas mundiales. Sobre la base de unas 980 millones de toneladas de reservas mundiales de cobre estimadas por el USGS en 2024, esto equivale a aproximadamente 58 millones de toneladas de cobre contenido en las reservas africanas.
El cobalto constituye un activo estratégico aún más relevante. Las reservas mundiales se estimaban en unos 11 millones de toneladas en 2024, de las cuales cerca del 55% se encuentran en la República Democrática del Congo, equivalente a unos 6 millones de toneladas. La RDC también domina ampliamente la producción mundial de cobalto.
Una gran potencia productora todavía centrada en la extracción
La República Democrática del Congo produjo aproximadamente 2,99 millones de toneladas de cobre extraído en 2024, de las cuales 2,56 millones de toneladas correspondieron a cobre refinado. Asimismo, produjo alrededor de 226.000 toneladas de cobalto, cerca del 75% de la producción mundial durante ese año.
Zambia constituye el segundo gran polo productor de cobre de África. Su producción alcanzó aproximadamente 825.500 toneladas en 2024, antes de aumentar hasta unos 890.300 toneladas en 2025. El país representó alrededor del 3,6% de la producción mundial de cobre en 2024.
Estos volúmenes convierten al cobre y al cobalto en dos pilares fundamentales de la industria minera africana, especialmente para las baterías, los vehículos eléctricos, las redes eléctricas, la electrónica y las infraestructuras energéticas.
Sin embargo, el principal desafío no es la falta de recursos, sino la limitada profundidad de las cadenas de valor locales. Una parte importante de los minerales africanos todavía se exporta en forma de mineral, concentrado o producto semiprocesado, mientras que el refinado avanzado, la fabricación de materiales para baterías, las aleaciones y los componentes industriales siguen concentrándose principalmente en Asia, Europa y América del Norte.
El potencial económico es considerable. La Africa Finance Corporation estima en aproximadamente 29,5 billones de dólares el valor de los recursos minerales presentes en los yacimientos africanos, de los cuales unos 8,6 billones de dólares permanecen sin desarrollar. Esta estimación refleja la magnitud de la riqueza mineral del continente incluso antes de contabilizar el valor adicional que podría generarse mediante la transformación industrial.
Los ingresos generados actualmente también son significativos. Las exportaciones mineras africanas alcanzaron varios cientos de miles de millones de dólares en 2024, con la República Democrática del Congo, Sudáfrica, Zambia, Guinea y Ghana entre los principales centros mineros del continente. En la RDC, las exportaciones totales alcanzaron 34.900 millones de dólares en 2024, de los cuales el 79,3% procedió del cobre y el 10,9% del cobalto.
El sector minero sudafricano también demuestra el peso económico de esta actividad. Los ingresos de la minería se aproximaron a 1 billón de rands en 2024, mientras que las exportaciones de minerales alcanzaron unos 774.000 millones de rands.
La transformación local se convierte en una prioridad
Ante esta situación, varios países africanos buscan pasar de un modelo basado en la exportación de recursos a una estrategia de industrialización vinculada a la minería. La República Democrática del Congo, Zambia, Guinea y Zimbabue están reforzando sus políticas de transformación local, mientras nuevas inversiones se orientan hacia fundiciones, refinerías, plantas de procesamiento y cadenas de producción relacionadas con las baterías.
El Corredor de Lobito ocupa una posición estratégica en esta nueva arquitectura. Conecta las regiones mineras de la RDC y Zambia con la costa atlántica de Angola y está llamado a reducir los costes logísticos y los tiempos de transporte, al tiempo que favorece la integración de las cadenas de valor regionales.
La formalización de la minería artesanal constituye otro desafío importante. Este sector proporciona medios de subsistencia a aproximadamente 10 millones de personas en África y representa una fuente esencial de ingresos, especialmente para las comunidades rurales. Su formalización podría mejorar la trazabilidad, las condiciones laborales, los ingresos fiscales y la gobernanza de los recursos.
El desafío para África ya no consiste simplemente en producir más cobre o cobalto. Se trata de refinar más, fabricar localmente productos de mayor valor añadido y desarrollar industrias capaces de transformar los recursos minerales en baterías, cables, aleaciones, equipos eléctricos y componentes industriales.
En la carrera mundial por los minerales críticos, la verdadera ventaja estratégica de África dependerá, por tanto, no solo del volumen de sus reservas, sino de su capacidad para convertirlas en producción industrial, empleo, ingresos públicos, tecnología y cadenas de valor africanas.